Pular para o conteúdo
Garantir acesso · R$ 49,90
Dinheiro e Investimentos

Independência financeira para quem parte do zero: primeiro uma segunda renda, depois a reserva e os investimentos

Um caminho em degraus para quem ganha pouco ou está apertado: organizar as contas, criar uma renda extra, montar a reserva de emergência e só então investir com constância. É um processo de anos, feito no seu ritmo.

Método Primeira Venda

Um plano de 7 dias para montar a sua oferta e buscar a primeira venda de renda extra, começando do zero.

Nenhum resultado é garantido: depende da sua execução, do seu mercado e da sua região.

Conteúdo educativo. Não é recomendação de investimento. Consulte um profissional.

Quero garantir meu acesso · R$ 49,90

R$ 49,90 à vista, pagamento único · ou 12x de R$ 5,16 no cartão (com juros)

Acesso imediato · Pagamento único · Pix, cartão ou boleto · Garantia incondicional de 7 dias

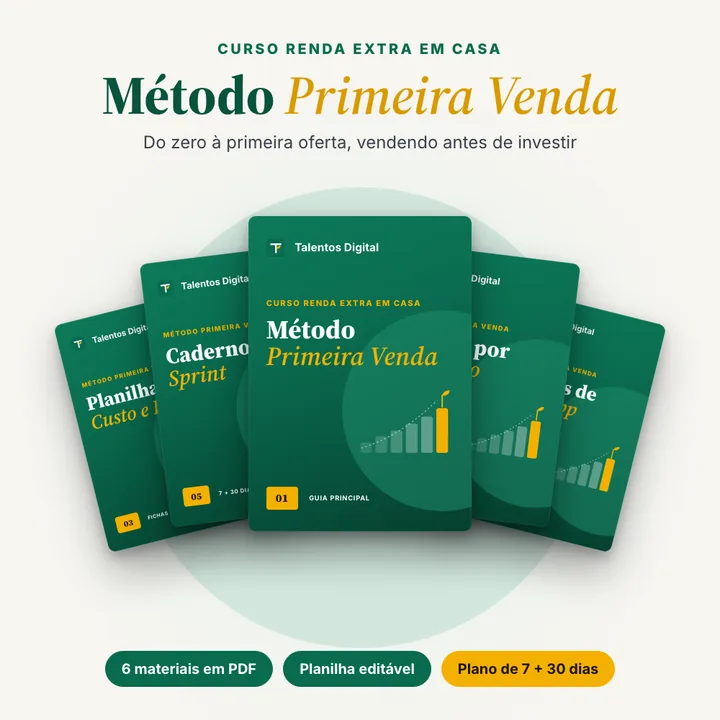
Capa do curso Renda Extra em Casa: Método Primeira Venda, com os materiais em PDF, a planilha editável e o plano de 7 + 30 dias

Independência financeira é quando o rendimento do que você acumulou paga o seu custo de vida, sem depender do salário. Para quem parte do zero, o caminho começa antes do investimento: sair das dívidas caras, criar uma renda extra para sobrar dinheiro todo mês e montar a reserva de emergência.

Atualizado em · por Equipe editorial Talentos Digital · Revisado por Vinicius B. (formação em Direito e Gestão Empresarial)

Você se reconhece em alguma destas situações?

  • Você ouve falar em liberdade financeira, mas no fim do mês não sobra nada para guardar.
  • Você tem dívidas e sente que investir é coisa para quem ganha mais.
  • Você já começou a guardar algumas vezes e precisou usar o dinheiro em seguida.
  • Você vê promessas de renda passiva na internet e não sabe o que é verdade.

Quem parte do zero começa pela renda, não pelo investimento

Boa parte do conteúdo sobre independência financeira fala de onde investir. Para quem ganha pouco ou está endividado, essa é a última etapa: sem dinheiro sobrando todo mês, não há o que investir, e sem reserva qualquer imprevisto desfaz o que foi guardado.

O caminho aqui segue uma ordem: estancar as dívidas caras, criar uma segunda renda que aumente a sobra do mês, montar a reserva de emergência e só então investir com regularidade. Cada degrau protege o seguinte.

Não há prazo certo nem valor que sirva para todos. O tempo depende de quanto você consegue guardar, por quanto tempo e de quanto custa a sua vida. O que dá para controlar é a ordem dos passos e a constância.

O que costuma dar erradoPesquisar onde investir sem ter sobra no mês
No métodoCriar uma renda extra para gerar a sobra
O que costuma dar erradoInvestir com dívida de cartão ou cheque especial aberta
No métodoQuitar ou renegociar as dívidas caras primeiro
O que costuma dar erradoGuardar o que sobra no fim do mês
No métodoSeparar a parte da reserva logo que o dinheiro entra
O que costuma dar erradoAcreditar em promessa de renda passiva rápida
No métodoEntender que renda passiva vem de capital acumulado ao longo de anos

Quero garantir meu acesso · R$ 49,90

O caminho, etapa por etapa

  1. Retrato das contasListe tudo o que entra, tudo o que sai e todas as dívidas, com juros e parcelas.
  2. Dívidas caras primeiroPare de criar dívidas novas e renegocie ou quite as de juros mais altos antes de pensar em investir.
  3. Segunda rendaEscolha uma renda extra que caiba na sua rotina para aumentar a sobra do mês.
  4. Reserva de emergênciaUse a sobra para montar uma reserva em aplicação segura e de resgate rápido.
  5. Investimento com constânciaCom a reserva pronta, aplique todo mês para objetivos de prazo mais longo, entendendo cada produto antes.
  6. Revisão anualUma vez por ano, revise custo de vida, renda, reserva e investimentos, e ajuste o plano.
Método Primeira Venda

Independência financeira começa por não depender de uma única fonte

Independência financeira é um caminho longo, e a segunda fonte de renda costuma ser o primeiro degrau. O método ajuda a criar essa fonte com um teste pequeno e a dar destino ao dinheiro que entra, em vez de deixar que ele suma no mês.

  1. Primeira fonte extra, testadaVocê escolhe um caminho que cabe na sua rotina e testa com uma oferta pequena, sem dívida para começar.
  2. Lucro por horaA conta do lucro por hora mostra se a renda extra paga bem o seu tempo, que é o recurso mais escasso de quem já trabalha.
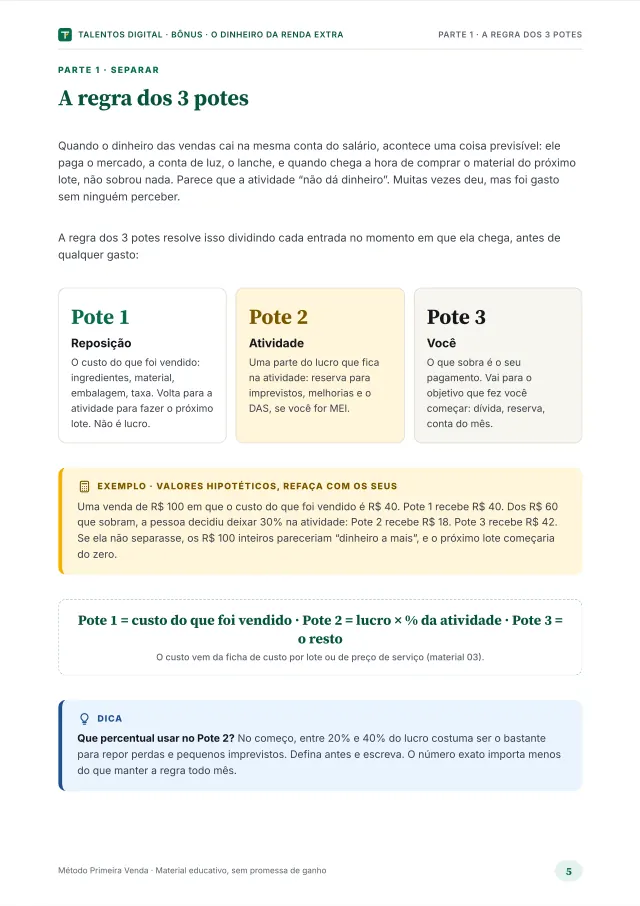
  3. Destino para cada vendaA regra dos 3 potes separa reposição, atividade e você, e a sua parte vai para reserva, dívidas ou metas.

Nenhum resultado é garantido: depende da sua execução, do seu mercado e da sua região.

Quero garantir meu acesso · R$ 49,90

O que você recebe

O que vem no curso para quem quer mais independência no dinheiro

São 8 PDFs e uma planilha. Para quem pensa em independência financeira, estes três se conectam ao objetivo:

  1. Bônus: O Dinheiro da Renda Extra NovoPDF · 23 páginas

    Mostra como separar o dinheiro, sair das dívidas, montar a reserva por degraus e escrever metas com prazo.

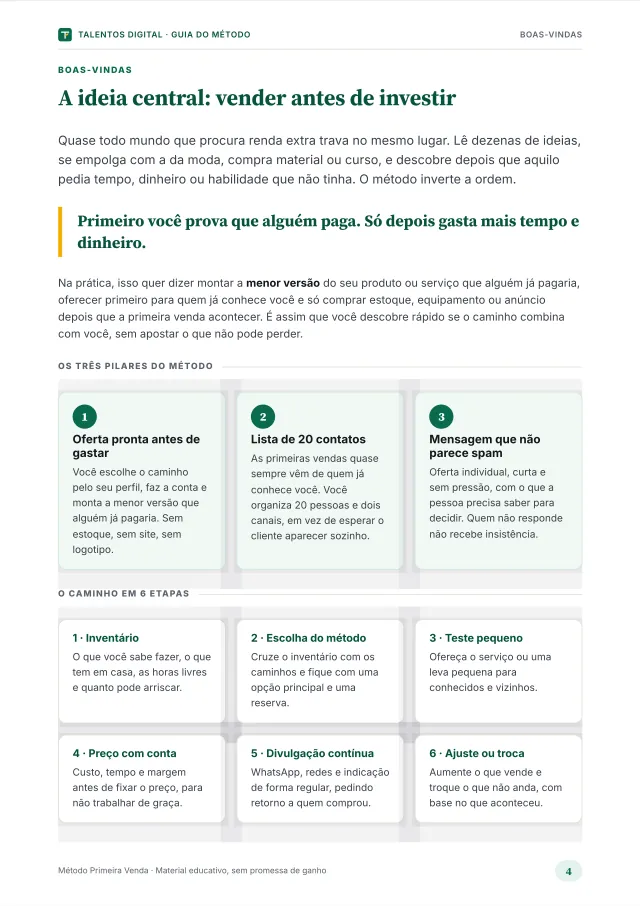
  2. Guia do Método Primeira VendaPDF · 43 páginas

    Ajuda a criar a primeira fonte de renda extra com teste pequeno e decisão por números.

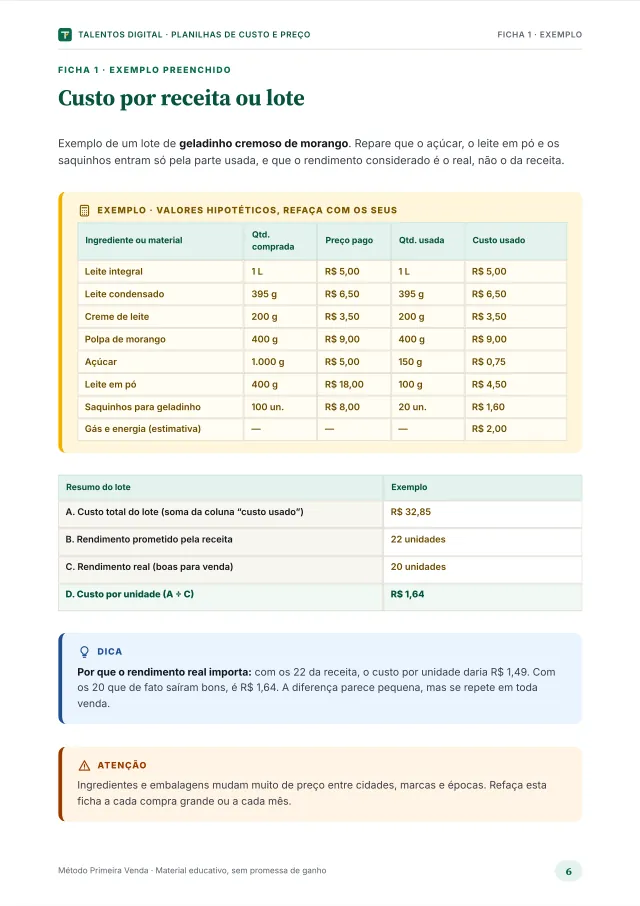
  3. Planilhas de Custo e PreçoPDF · 22 páginas + planilha editável (.xlsx)

    Tem o caixa do mês e a ficha de meta, para acompanhar o que entra e para onde vai.

E também vem, no mesmo acesso:

  • Trilhas por Caminho · PDF · 35 páginas
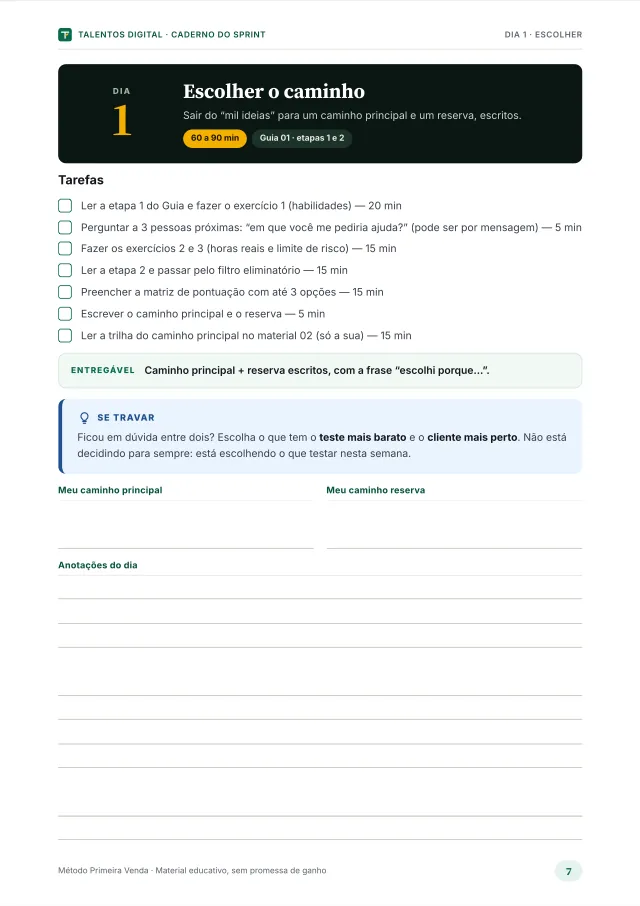
  • Caderno do Sprint: 7 + 30 dias · PDF · 22 páginas
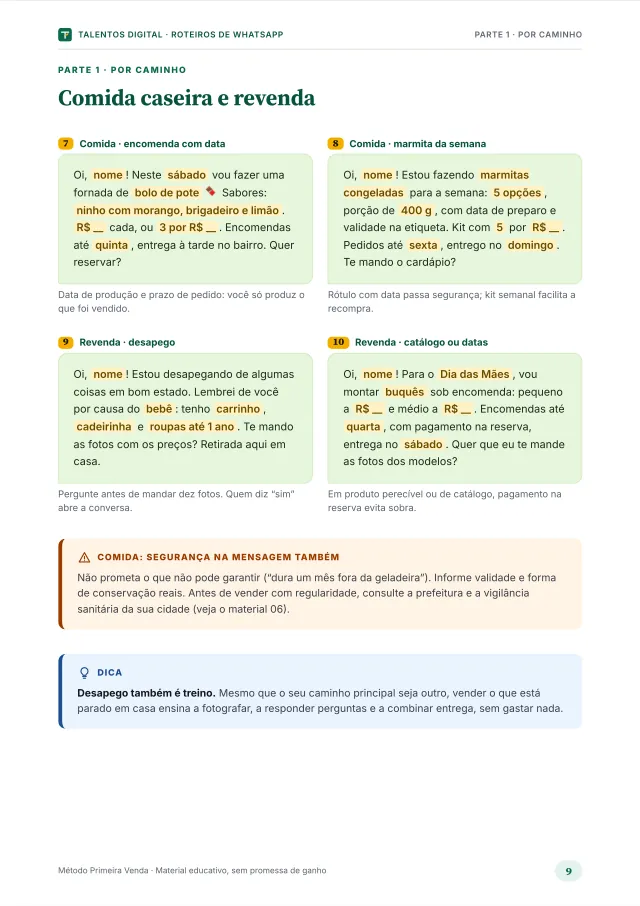
  • Roteiros de WhatsApp · PDF · 26 páginas · 53 roteiros
  • Bônus: Guia de Proteção · PDF · 17 páginas
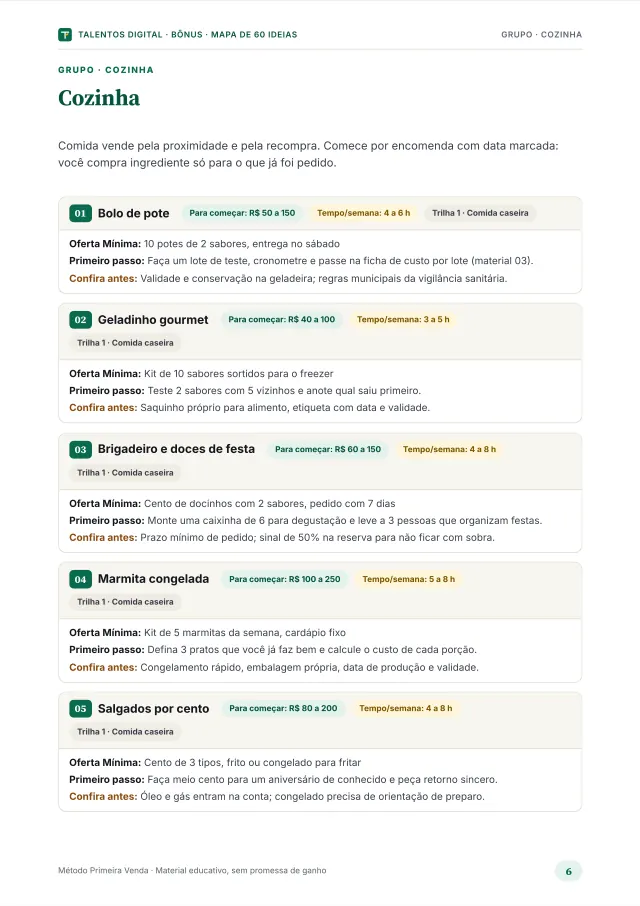
  • Bônus: Mapa de 60 Ideias de Renda Extra · PDF · 25 páginas

São 213 páginas em 8 PDFs e uma planilha editável, na área de membros da Kiwify, com acesso imediato pelo celular ou computador. A descrição completa de cada material está na página do curso.

Para quem é

  • Quem ganha pouco e quer começar a construir patrimônio do zero.
  • Quem está com dívidas e quer saber por onde começar a sair.
  • Quem tem emprego e quer uma segunda renda para conseguir guardar.
  • Quem quer entender o caminho antes de escolher qualquer investimento.
  • Quem aceita um processo longo, feito com constância.

Para quem não é

  • Quem procura um atalho para enriquecer em pouco tempo.
  • Quem quer uma indicação de investimento específico para comprar hoje.
  • Quem não está disposto a mudar gastos nem a trabalhar numa renda extra.
  • Quem já tem patrimônio grande e procura gestão profissional de investimentos.

Quero garantir meu acesso · R$ 49,90

Capa do curso Renda Extra em Casa: Método Primeira Venda, com os materiais em PDF, a planilha editável e o plano de 7 + 30 diasCurso

Renda Extra em Casa

Para quem quer dar o primeiro passo rumo à independência financeira criando uma segunda fonte de renda.

R$ 49,90

ou 12x de R$ 5,16 no cartão (com juros)

Pagamento único, sem mensalidade. O acesso chega no seu e-mail assim que o pagamento é confirmado.

Pix, cartão de crédito ou boleto

O que você recebe

  • 8 materiais em PDF (213 páginas) e 1 planilha editável
  • Plano de 7 + 30 dias e 53 roteiros de WhatsApp
  • 3 bônus: Guia de Proteção, Mapa de 60 Ideias de Renda Extra e O Dinheiro da Renda Extra
  • Garantia incondicional de 7 dias e acesso imediato

No checkout aparecem 2 complementos opcionais

  • Vitrine no Celular: fotos, status e catálogo que vendem · R$ 12,90
  • Calendário de Vendas 2027: datas, ofertas e mensagens prontas · R$ 9,90

Você marca só se quiser. O curso sai por R$ 49,90 sem eles.

Quero garantir meu acesso · R$ 49,90

Garantia incondicional de 7 dias · Acesso pelo celular ou computador

7DIASGARANTIA

Garantia incondicional de 7 dias

Se nos primeiros 7 dias você achar que o material não é para você, pede o reembolso e recebe 100% do valor de volta, sem precisar explicar o motivo. É o direito de arrependimento do Código de Defesa do Consumidor, e aqui ele vale para qualquer motivo.

Perguntas frequentes

O curso é sobre investimentos?

Não. É sobre criar uma renda extra e organizar o dinheiro que ela traz. O bônus de dinheiro trata de reserva e dívidas de forma educativa, sem recomendar investimento.

Em quanto tempo chego à independência financeira?

Ninguém consegue prometer isso com honestidade: depende de renda, gastos, dívidas e tempo. O curso ajuda no primeiro degrau, que é ter uma fonte a mais e destino certo para ela.

Renda extra atrapalha o emprego?

O método foi pensado para poucas horas por semana e recomenda conferir no contrato se há restrição a atividade paralela no mesmo ramo.

Serve para quem tem dívidas?

Serve. O bônus O Dinheiro da Renda Extra tem o mapa das dívidas, a ordem de prioridade e como negociar pelos canais oficiais.

Qual a diferença entre independência financeira e liberdade financeira?

Os termos costumam ser usados como sinônimos. Em geral, significam ter um patrimônio cujo rendimento cobre o seu custo de vida, de modo que trabalhar vira escolha e não necessidade. Alguns usam liberdade financeira para uma etapa anterior, a de não depender de crédito nem viver no aperto.

Quanto dinheiro preciso para ter independência financeira?

Depende do seu custo de vida e do quanto o patrimônio rende, e as duas coisas mudam com o tempo. Por isso não existe um número que sirva para todos. Comece pelo que dá para medir hoje: quanto custa o seu mês e quanto sobra para guardar.

Dá para alcançar independência financeira ganhando pouco?

É mais lento, mas o começo é o mesmo para todos: sair das dívidas caras, aumentar a sobra do mês e montar a reserva. Uma renda extra costuma ser a alavanca mais rápida para quem ganha pouco, porque aumenta o que pode ser guardado.

Renda passiva é a mesma coisa que independência financeira?

Renda passiva é o rendimento de um capital, como juros ou aluguel. A independência financeira acontece quando essa renda passiva cobre o seu custo de vida. Desconfie de quem vende renda passiva sem capital acumulado: quase sempre é trabalho disfarçado ou golpe.

Este conteúdo é recomendação de investimento?

Não. O conteúdo é educativo e explica a ordem dos passos e os conceitos. A escolha de produto depende do seu objetivo, prazo e tolerância a risco, e cabe a você ou a um profissional habilitado.

Quanto preciso investir para começar?

Para começar o caminho, nenhum dinheiro: os primeiros passos são organizar as contas, renegociar dívidas e escolher uma renda extra que use o que você já tem. Alguns métodos de renda extra pedem um pequeno valor para a primeira leva de material. Investir vem depois, com a reserva pronta, e há aplicações que aceitam valores baixos.

O que exatamente eu recebo?

8 materiais em PDF (213 páginas) e uma planilha editável: o Guia do Método, as Trilhas por Caminho, o Caderno do Sprint de 7 + 30 dias, as Planilhas de Custo e Preço, os Roteiros de WhatsApp e três bônus (Guia de Proteção, Mapa de 60 Ideias de Renda Extra e O Dinheiro da Renda Extra). Os mais úteis para este caminho estão na seção "O que você recebe".

O que são os 2 complementos que aparecem no checkout?

São dois materiais extras e opcionais: Vitrine no Celular (fotos, status e catálogo que vendem, R$ 12,90) e Calendário de Vendas 2027 (datas, ofertas e mensagens prontas, R$ 9,90). Eles aparecem como caixinhas para marcar na página de pagamento. Não são obrigatórios: o curso completo sai por R$ 49,90 sem eles.

Quanto custa, como recebo o acesso e tem garantia?

R$ 49,90 em pagamento único, sem mensalidade, ou 12x de R$ 5,16 no cartão (com juros), por Pix, cartão ou boleto. O acesso chega no e-mail da compra assim que o pagamento é confirmado. Você tem 7 dias para pedir o reembolso integral, sem explicar o motivo.

Independência financeira é o mesmo que ficar rico?

Não. Independência financeira é ter renda (de investimentos ou outras fontes) que cubra o seu custo de vida sem depender de um salário. Dá para chegar lá com um padrão de vida modesto.

Por onde começar a investir para a independência financeira?

Depois de quitar dívidas caras e montar a reserva, comece pelo básico de renda fixa e aprenda antes de diversificar. O guia de investimentos para iniciantes explica os primeiros passos.

Como ter independência financeira começando do zero?

Comece pela renda: sair das dívidas caras e ter uma sobra mensal, mesmo pequena, é o que permite investir com regularidade depois. Sem sobra, não há o que investir.

Crie a primeira fonte extra e dê destino a ela

R$ 49,90 em pagamento único, com o método, as fichas e o guia do dinheiro. Garantia de 7 dias.

Quero garantir meu acesso · R$ 49,90

Acesso imediato · Pagamento único · Pix, cartão ou boleto · Garantia incondicional de 7 dias

O que é independência financeira, na prática?

Independência financeira é ter um patrimônio cujo rendimento paga o seu custo de vida, de forma que trabalhar passa a ser escolha e não necessidade. Para quem parte do zero, ela é o fim de um caminho em degraus, e o primeiro degrau não é investir: é fazer sobrar dinheiro todo mês.

O conceito depende de duas medidas pessoais: quanto custa a sua vida e quanto o seu patrimônio rende. Como as duas mudam, não existe um valor-alvo que sirva para todos. O que existe é a diferença entre renda ativa, que para quando você para de trabalhar, e renda passiva, que vem de um capital acumulado. O guia de o que é renda passiva e o que é mito explica essa diferença e as promessas que mais enganam.

Qual é a ordem dos passos para quem parte do zero?

A ordem que evita retrocesso tem quatro degraus, e pular um costuma desfazer o anterior. A tabela resume cada um.

Degrau Objetivo Sinal de que terminou
1. Sair do aperto Parar de criar dívidas novas e cuidar das de juros altos Nenhuma dívida de cartão rotativo ou cheque especial em aberto
2. Segunda renda Aumentar o que sobra no mês Uma renda extra regular, mesmo que pequena
3. Reserva de emergência Proteger o caminho contra imprevistos Reserva no tamanho definido para o seu caso
4. Investir com constância Fazer o patrimônio crescer Aportes todo mês, com objetivo e prazo

O primeiro degrau começa por saber exatamente o que você deve. O Registrato, do Banco Central, é gratuito e mostra as suas dívidas com bancos e financeiras. Com a lista na mão, o guia de como sair das dívidas e começar a poupar mostra quais pagar primeiro e onde renegociar.

Por que uma segunda renda acelera o caminho?

Porque cortar gastos tem limite e aumentar a renda não tem o mesmo teto. Para quem ganha pouco, a sobra do mês costuma ser pequena demais para formar reserva em tempo razoável, e uma renda extra muda essa conta.

A segunda renda não precisa ser grande nem substituir o emprego. Precisa ser regular e caber na rotina. O guia de como ter uma renda extra sem sair do emprego mostra métodos que combinam com quem trabalha de carteira assinada e o que conferir no contrato. A página de segunda fonte de renda ajuda a escolher o método pelo seu perfil.

Mesmo com renda baixa, o hábito vem antes do valor. O guia de como guardar dinheiro todo mês mesmo ganhando pouco mostra como separar o dinheiro assim que ele entra e o que fazer quando a renda muda de mês para mês.

Quando começar a investir?

Depois que a reserva de emergência estiver pronta. A reserva é o dinheiro para perda de renda, saúde e consertos, e precisa ficar em aplicação segura e de resgate rápido, porque você não escolhe quando a emergência chega. O guia de como criar uma reserva de emergência mostra como calcular o tamanho dela para o seu caso e onde não deixá-la.

Com a reserva pronta, o investimento passa a ter objetivo e prazo, e a constância pesa mais do que a escolha perfeita do produto. O guia de melhores investimentos para cada objetivo explica os conceitos para comparar opções antes de aplicar, considerando o seu objetivo, o prazo e quanto risco você aceita.

Quanto investir por mês para chegar à independência financeira?

Não existe um valor único: depende do quanto você gasta por mês, de quanto já tem e do rendimento real dos investimentos (acima da inflação). A conta é chegar a um patrimônio cujo rendimento cubra as suas despesas, e o tempo para isso cai quando você aumenta o valor guardado por mês. Por isso, para quem parte do zero, aumentar a renda costuma pesar mais do que buscar o investimento "perfeito".

Como montar a sua conta (números hipotéticos, só para mostrar o raciocínio):

  1. Despesa mensal: some o custo de vida real do mês (ex.: R$ 3.000).
  2. Reserva primeiro: antes de investir para o longo prazo, monte a reserva de emergência.
  3. Valor mensal: defina quanto guardar (ex.: R$ 300) e simule cenários no simulador de renda fixa.
  4. Aumente o aporte: uma segunda renda, mesmo pequena, destinada só ao investimento, encurta o caminho.

Este conteúdo é educativo e não é recomendação de investimento. Rendimentos passados não garantem rendimentos futuros.

Como organizar o orçamento rumo à independência financeira?

Organizar o orçamento começa por saber para onde vai o dinheiro: anote tudo por um mês, separe o essencial do que dá para cortar e defina um valor fixo para guardar logo que o dinheiro entra. Dívidas caras, como rotativo do cartão e cheque especial, vêm antes de investir. Depois, cada aumento de renda ganha um destino antes de virar gasto.

  1. Mapeie: um mês de gastos anotados, sem julgamento.
  2. Quite os juros altos: veja como sair das dívidas.
  3. Pague-se primeiro: o valor guardado sai no dia do pagamento.
  4. Dê destino à renda extra: parte para a reserva, parte para investir, parte para você.
  5. Revise a cada três meses e ajuste os valores.

Uma tabela para juntar dinheiro ajuda a manter a constância.

Como ser independente financeiramente?

Ser independente financeiramente é chegar ao ponto em que a renda dos seus investimentos (ou de fontes que não dependem do seu trabalho diário) cobre o seu custo de vida. Para quem parte do zero, o caminho tem três etapas em ordem: aumentar a renda e sair das dívidas caras, montar a reserva de emergência e investir com regularidade por muitos anos.

  • Etapa 1: sobra mensal positiva (gasto menor que a renda, segunda renda se preciso).
  • Etapa 2: reserva de emergência; veja como criar uma reserva de emergência.
  • Etapa 3: aportes mensais em investimentos adequados ao prazo, por anos.

Como calcular a independência financeira?

Uma conta de referência muito usada é multiplicar o gasto anual por 25 (equivale a retirar cerca de 4% ao ano do patrimônio). Exemplo hipotético: quem gasta R$ 3.000 por mês (R$ 36.000 por ano) precisaria de cerca de R$ 900.000 investidos. É uma referência para planejar, não uma garantia: inflação, impostos e rendimento real mudam o número.

Gasto mensalGasto anualPatrimônio de referência (× 25)
R$ 2.000R$ 24.000R$ 600.000
R$ 3.000R$ 36.000R$ 900.000
R$ 5.000R$ 60.000R$ 1.500.000

Valores hipotéticos e sem recomendação de investimento.

Ferramenta grátis

Desafio das 52 semanas: tabela interativa

Escolha o valor base, marque as semanas que já guardou e acompanhe quanto falta para completar o desafio.

Versão do desafio
Meta do desafio—
Já guardado—
Falta guardar—
Semanas marcadas—
Maior depósito semanal—

Marque as semanas em que você já guardou

A cartela interativa precisa de JavaScript ligado no navegador. Sem ele, use a regra: o depósito de cada semana é o número da semana vezes o valor base. Com base de R$ 1, a versão crescente soma R$ 1.378 em 52 semanas; para outra base, multiplique a tabela pelo seu valor.

SemanaDepósito crescente (base R$ 1)Acumulado crescenteAcumulado decrescente
1R$ 1R$ 1R$ 52
2R$ 2R$ 3R$ 103
3R$ 3R$ 6R$ 153
4R$ 4R$ 10R$ 202
13R$ 13R$ 91R$ 598
26R$ 26R$ 351R$ 1.027
39R$ 39R$ 780R$ 1.287
52R$ 52R$ 1.378R$ 1.378

A conta é feita no seu navegador; nada é enviado para o site. Abrir a desafio das 52 semanas: tabela interativa em página própria.

Fez a conta? O próximo passo é testar na prática: veja como o Método Primeira Venda leva você até a primeira venda.

Também grátis: Calculadora de reserva de emergência, Simulador de renda fixa com imposto de renda.

Pagamento único · acesso imediato · garantia de 7 diasQuero garantir meu acesso · R$ 49,90