Qual a diferença entre custo fixo e variável
A diferença está em como o gasto reage à quantidade vendida. O custo fixo continua igual se você vender 10 ou 100 unidades, e continua existindo se você não vender nada. O custo variável sobe junto com a produção: cada pote, cada buquê, cada peça consome um pouco mais dele.
Uma pergunta resolve quase todos os casos: se eu não vender nada este mês, ainda vou pagar isso? Se a resposta for sim, é fixo. Se não, é variável.
Exemplos de custo fixo e variável de quem vende em casa
| Gasto | Tipo | Por quê |
|---|---|---|
| Ingredientes, tecido, flores, matéria-prima | Variável | Cada unidade produzida consome mais |
| Embalagem, etiqueta, sacola, fita | Variável | Vai uma por unidade ou por pedido |
| Taxa da maquininha ou do link de pagamento | Variável | É uma porcentagem de cada venda |
| Gás e energia do forno ou do freezer | Variável (na prática) | Sobe com a produção; estime por lote |
| DAS do MEI | Fixo | Valor mensal, pago mesmo sem venda |
| Internet e plano do celular (parte da atividade) | Fixo | Mesmo valor todo mês |
| Assinatura de aplicativo, site ou catálogo | Fixo | Cobrada por mês |
| Parcela de forno, máquina de costura ou impressora | Fixo | Parcela igual, enquanto durar |
| Aluguel de um espaço ou ponto | Fixo | Não depende de quantas vendas |
Alguns gastos são semivariáveis: têm uma parte fixa e outra que cresce, como a conta de luz de quem usa o freezer da casa. Para não complicar, estime a parte que o negócio acrescenta e trate como variável por lote.
Como calcular custo fixo e variável
- Anote tudo durante um mês. Cada compra e cada conta da atividade, com valor e data. O fluxo de caixa simples já separa as saídas por tipo.
- Some os fixos. O total é o seu custo fixo mensal.
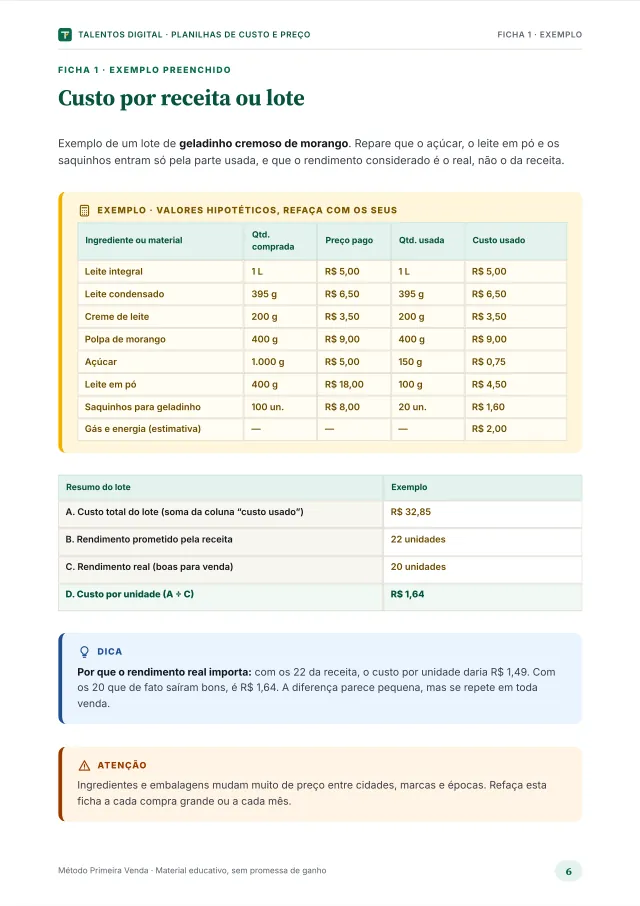
- Calcule o variável por unidade. Some o que gastou para produzir um lote e divida pelo rendimento real (o que de fato ficou bom para vender).
- Ratei o fixo. Custo fixo médio por unidade = custo fixo do mês ÷ unidades vendidas no mês.
Com números hipotéticos: R$ 160,00 de custos fixos no mês e 80 unidades vendidas dão R$ 2,00 de custo fixo por unidade. Se o variável é R$ 6,13 por unidade, cada uma custa R$ 8,13 antes do seu tempo e da margem.
Fórmulas que você vai usar
- Custo total do mês = custo fixo + (custo variável por unidade × unidades)
- Custo fixo médio (rateado) = custo fixo do mês ÷ unidades do mês
- Custo por unidade = custo variável por unidade + custo fixo médio
- Margem de contribuição = preço − custo variável por unidade (é ela que paga os fixos; veja o ponto de equilíbrio)
Repare no efeito do volume: o custo fixo por unidade cai quando você vende mais e sobe quando vende menos. Por isso, preço calculado num mês bom pode virar prejuízo num mês fraco.
Custo fixo e despesa fixa são a mesma coisa?
Na contabilidade de empresas, não: custo é o que está ligado à produção (o forno, a energia da cozinha) e despesa é o que mantém o negócio funcionando, sem ligação direta com a produção (o aplicativo de vendas, a contabilidade, o DAS). Para quem vende em casa, a distinção pouco muda a conta do preço: os dois entram na mesma soma mensal de gastos fixos. O importante é não esquecer nenhum.
Custo fixo para MEI
O principal custo fixo do MEI é o DAS, uma guia mensal com valor fixo que inclui a contribuição ao INSS e os impostos da atividade. Ele é pago mesmo nos meses sem faturamento, e o valor muda todo ano com o salário mínimo: confira o atual no Portal do Empreendedor. O guia como pagar o DAS do MEI mostra como emitir a guia.
Como o custo fixo e o variável entram no preço
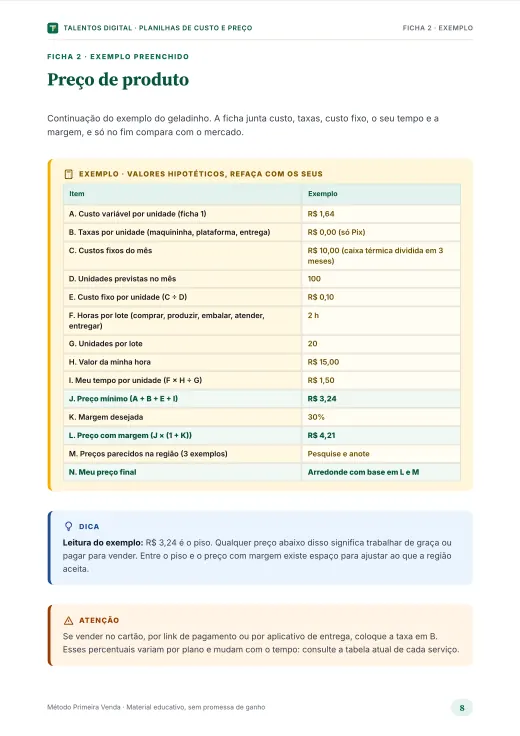
O preço mínimo (o piso) é a soma de três partes: custo variável por unidade, custo fixo rateado e o seu tempo por unidade. Abaixo disso, cada venda dá prejuízo. Acima, entra a margem. O passo a passo completo, com calculadora, está no guia de como calcular preço de venda. Se prefere papel, a planilha de precificação tem as fichas de custo e preço para imprimir.
Material educativo. Os números de exemplo desta página são hipotéticos e servem para mostrar a conta. Refaça com os seus. Nenhum resultado de venda é garantido: depende da sua execução, do seu mercado e da sua região.